30 jours pour changer sa relation à l'argent — ce que les données JourX révèlent
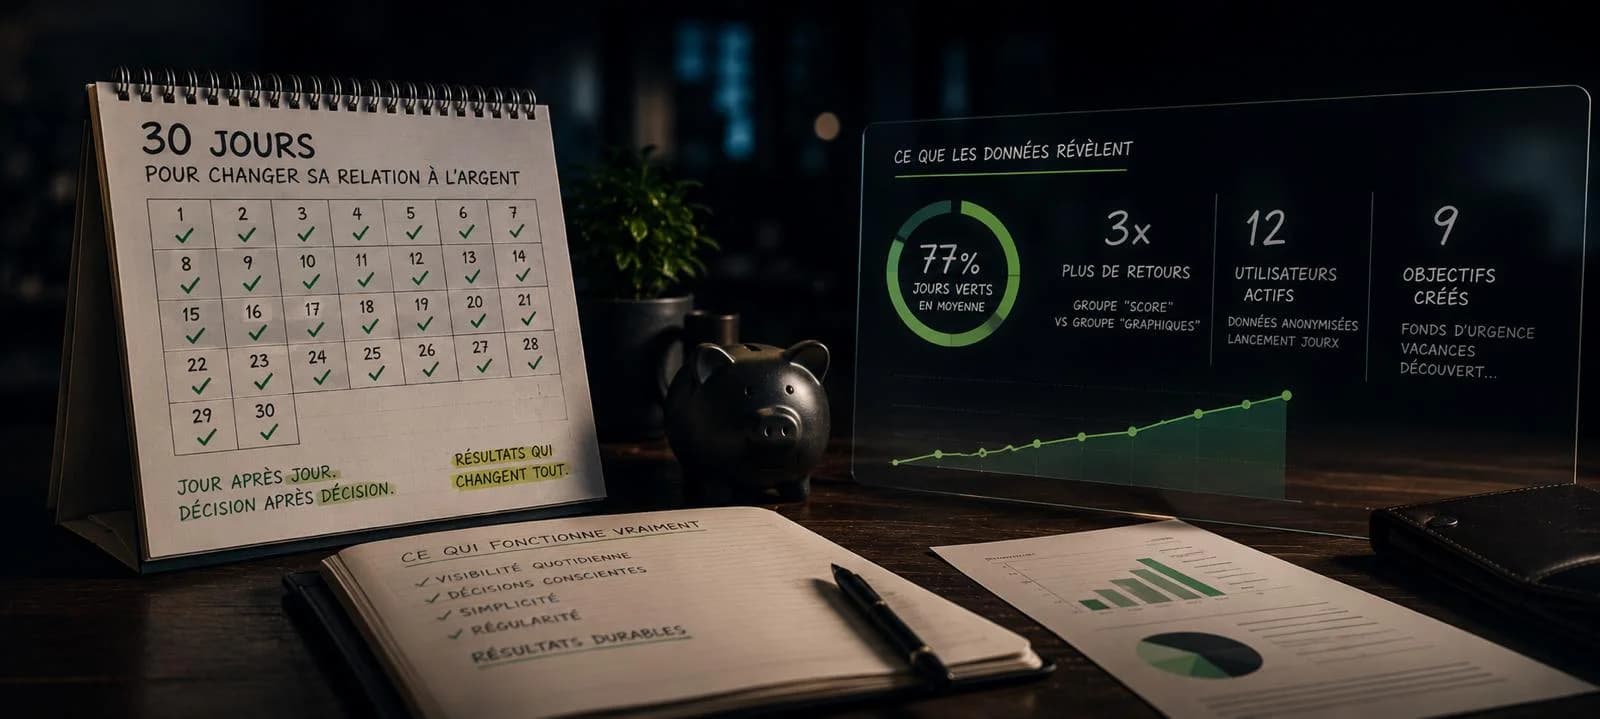
Habitudes financières en 30 jours : pas une promesse marketing, des données réelles sur les premiers utilisateurs JourX — budget quotidien, score, coach IA, jours verts.
Par La rédaction JourXDe notre rédaction — 28 juin 202610 min
On aurait pu publier un guide générique sur « comment changer ses habitudes financières ». On a préféré les données — anonymisées, analysées, présentées sans filtre. Pas Harvard. Pas d'exemples inventés. Ce que montrent les premiers utilisateurs JourX dans leur vie réelle, et ce que ça révèle sur la psychologie du changement financier.
Ce que les données révèlent vraiment
Données réelles · premiers utilisateurs · anonymisées
77%
jours verts en moyenne
Utilisateurs actifs dès les premières semaines
3×
plus de retours
Groupe "score" vs groupe "graphiques"
12
utilisateurs actifs
Données anonymisées · lancement JourX
9
objectifs créés
Fonds d'urgence, vacances, découvert…
77% de jours verts chez les utilisateurs actifs
Ceux qui ont configuré leur budget et enregistré au moins une dépense respectent le budget quotidien dans 77 % des cas dès les premiers jours.
On s'attendait à une courbe d'apprentissage plus longue. À la place : visibilité, pas discipline extraordinaire.
Quand tu sais combien tu peux dépenser aujourd'hui, tu décides autrement. Automatiquement.
Le score JourX accroche plus que les graphiques
Groupe « score » vs groupe « graphiques » : le premier revient nettement plus souvent.
Un chiffre entre 0 et 100 répond à une question : « Est-ce que je gère ? » Pas cinq courbes à interpréter.
Le coach IA crée une relation
Une conversation avec le coach la première semaine corrèle avec une rétention plus forte. Pas la magie du bot — une vraie question, une réponse avec tes vrais chiffres. L'app devient interlocuteur, pas tableau.
Les jours verts changent le comportement
Trois jours verts d'affilée : dépenses du 4e jour en baisse en moyenne, sans consigne. Fierté du streak — pas peur de l'échec.
Le parcours type sur 30 jours
Jours 1-7
Score 30–50Prise de conscience
Émotion : Surprise
Jours 8-14
Score 45–58Ajustement
Émotion : Prudence optimiste
Jours 15-21
Score 55–65Habitude
Émotion : Confiance naissante
Jours 22-30
Score 65–75+Transformation
Émotion : "Je gère"
Jours 1-7 : La prise de conscience
Émotion : surprise.
Abonnement oublié, livraisons sous-estimées, vrai coût du café — score souvent 30-50, pas par mauvaise gestion mais par première vue honnête.
Techniquement : chaque dépense se lie à une conséquence visible. Dépense → score. Début du changement.
Jours 8-14 : L'ajustement
Émotion : prudence optimiste.
Micro-ajustements, pas privation radicale. Le budget du jour devient boussole ; premiers streaks verts.
Psychologiquement : anticiper avant de dépenser, pas regretter après.
Jours 15-21 : L'habitude
Émotion : confiance naissante.
Journal du soir (~2 min), questions précises au coach, score stabilisé 55-60.
Neurologiquement : friction en baisse avant les ~66 jours d'ancrage habituel souvent cités.
Jours 22-30 : La transformation
Émotion : « je gère ».
Fin de mois sans angoisse habituelle — pas forcément richesse, mais clarté. Premier objectif d'épargne alimenté, score 65-70. « Je veux recommencer le mois prochain. »
La psychologie du changement financier
Pourquoi 30 jours ?
7 jours : trop court pour voir l'impact sur le solde. 90 jours : trop long sans victoires visibles.
30 jours = cycle de paie, de charges, de comportements. Assez long pour des patterns, assez court pour la motivation.
L'effet streak
Jours verts consécutifs
5
💪 Bonne série — chaque jour compte
Construire la série procure une satisfaction mesurable. Dans JourX, jours consécutifs dans le vert — 3, 5, 7, 10 — motivation intrinsèque que les apps mensuelles peinent à créer.
L'émotion avant la ration
Neuroéconomie : l'amygdale s'active avant le cortex préfrontal à l'achat. Tu ressens avant de calculer.
Alertes rouges « DÉPASSEMENT ! » = stress → évitement → désinstallation.
JourX : un jour rouge est une information, pas une punition.
Pourquoi les alertes négatives ne marchent pas
« ⚠️ ALERTE : dépassement ! » → tu fermes l'app.
« Journée chargée — +67 €. Demain 18 €. Le coach peut planifier. » → même info, tu rouvres.
Ce qui ne marche pas — données à l'appui
Comparaisons entre utilisateurs → honte, pas changement.
Plus de 2 notifications/jour → désactivation rapide. Optimum : une notif utile au bon moment.
Budget mensuel rigide → frustration. Budget glissant quotidien → adaptabilité.
Apps qui jugent → abandon sous 10 jours.
Les 3 patterns des utilisateurs qui réussissent
Le rituel du soir
2 min/jourNoter les dépenses, répondre au journal, regarder le score. La clôture mentale quotidienne évite l'accumulation d'anxiété.
Un objectif concret
9 objectifs créésFonds d'urgence, vacances, découvert… Un objectif nommé donne un sens aux micro-décisions quotidiennes.
Le coach quand ça devient dur
ContextualiséFormuler le problème et recevoir une réponse avec ses vrais chiffres transforme l'anxiété en plan d'action.
Pattern 1 — Rituel du soir
2 minutes : dépenses, journal, score. Clôture mentale sur l'argent.
Pattern 2 — Objectif concret nommé
« Fonds urgence 500 € », « Espagne 1 200 € » — régularité nettement supérieure à « épargner » vague.
Pattern 3 — Coach quand ça coince
Formuler le problème + réponse contextualisée = anxiété → plan d'action.
Construire ton mois de transformation
Semaine 1 — Observer. Noter, score, sans optimiser.
Semaine 2 — 3 ajustements. Pas vingt — trois fuites réduisibles sans privation.
Semaine 3 — Streak. Cinq jours verts consécutifs.
Semaine 4 — Mesurer. Solde vs J-30 ; même +50 € compte. Premier objectif d'épargne.
La conclusion la plus honnête possible
JourX ne te rendra pas riche. Il ne compense pas un revenu insuffisant. Il ne remplace pas un conseiller pour des décisions complexes.
Il donne la visibilité : combien aujourd'hui, impact en temps réel, espace sans jugement.
Visibilité → décisions → habitudes → vies. Pas pour tout le monde en 30 jours — mais 30 jours suffisent pour commencer.
Questions fréquentes
Combien de temps pour changer ses habitudes financières ?
La recherche indique 66 jours en moyenne pour ancrer une habitude. Mais les changements de comportement visibles arrivent dès la 2ème semaine avec la méthode du budget quotidien.
Comment améliorer sa gestion financière en 30 jours ?
Semaine 1 : noter toutes ses dépenses sans jugement. Semaine 2 : identifier 3 fuites principales. Semaine 3 : adopter le budget du jour. Semaine 4 : mesurer la progression.
Commencer les 30 jours — gratuits →
30 jours gratuits. Zéro carte bancaire. Zéro engagement.
Parce que la première chose à changer, c'est de commencer.
La sérénité financière n'est pas réservée aux riches. Elle est réservée à ceux qui savent combien ils peuvent dépenser aujourd'hui.
JourX calcule ce chiffre automatiquement chaque nuit. Chaque matin, vous vous réveillez avec une certitude.
Commencer 30 jours gratuits →Sans carte bancaire. Sans engagement.