Épargner petit salaire : plan réaliste à 1 500 €/mois, étape par étape
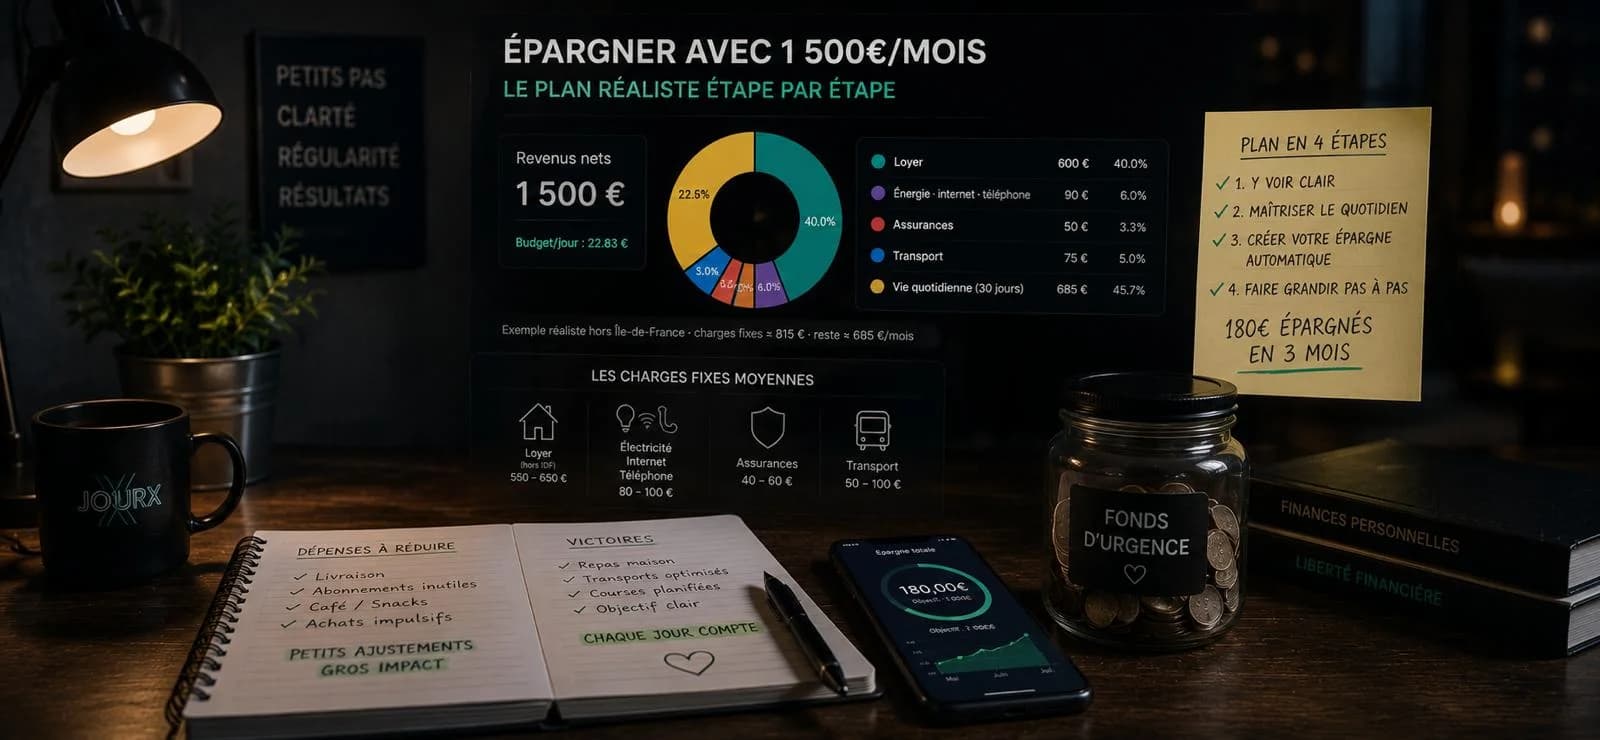
Épargner avec un petit salaire : pas besoin de gagner beaucoup, il faut voir clair. Plan concret pour mettre de côté à 1 500 €/mois — SMIC, budget quotidien, jours verts.
Par La rédaction JourXDe notre rédaction — 28 juin 202611 min
Thomas gagne 1 500 € nets. Apps budget, Excel, guides « 10 astuces » — même verdict : « avec mon salaire, c'est impossible. » Trois mois plus tard : 180 € de côté. Pas un second emploi. Une seule chose a changé : la façon de voir son argent. Ce reportage est pour les Thomas — ceux qui gagnent peu, essaient vraiment, et entendent encore que ce n'est pas pour eux.
Le mythe « il faut gagner beaucoup pour épargner »
Les chiffres qui surprennent
Des ménages à 4 000 €/mois n'épargnent rien. D'autres à 1 200 €/mois mettent 100 € de côté chaque mois.
La différence n'est pas le salaire. C'est la relation à l'argent — et les outils.
L'INSEE montre que le taux d'épargne n'est pas linéaire entre 1 000 et 2 500 € de revenus. Ce qui change, c'est la méthode.
Pourquoi les conseils classiques échouent
La plupart des guides sont écrits pour des revenus de 3 000 €+. « Investis dans un PEA » — avec quoi ? « Mets 10 % aside dès le 1er » — et tu manges comment après le 15 ?
Il faut un plan qui part de là où tu es — pas d'un modèle moyen qui ne te ressemble pas.
La réalité d'un budget à 1 500 €/mois
Décomposition réaliste en France en 2026 :
Revenus nets
1 500 €
Budget/jour : 22.83 €
Exemple réaliste hors Île-de-France · charges fixes ≈ 815 € · reste ≈ 685 €/mois
Charges fixes moyennes :
- Loyer (hors IDF) : 550-650€
- Électricité + internet + téléphone : 80-100€
- Assurances : 40-60€
- Transport : 50-100€
Ce qu'il reste vraiment :
Entre 550 € et 750 € pour 30 jours. Soit 18 à 25 € par jour pour nourriture, loisirs, vêtements, imprévus.
Serré — pas impossible.
Les 3 erreurs qui empêchent d'épargner
Épargner ce qui reste
Il ne reste jamais rien en fin de mois. Si tu attends la fin du mois pour épargner, tu n'épargneras jamais. L'épargne doit être la première dépense — pas la dernière.
Objectifs flous
Mettre de côté ne motive personne. Fonds d'urgence 500€ avant le 1er septembre — ça oui. Un objectif concret avec un montant et une date change tout.
Tout ou rien
Tu rates une semaine et tu abandonnes tout. L'épargne n'est pas un régime. Un mauvais jour ne remet pas en cause le mois entier. La régularité imparfaite bat la perfection abandonnée.
La méthode des jours verts
Au lieu de « combien j'épargne ce mois-ci », pense « est-ce que j'ai respecté mon budget aujourd'hui ? »
C'est la puissance du budget quotidien.
Chaque jour sous le budget du jour — jour vert. L'excédent alimente l'objectif d'épargne sans calcul mental.
Simule l'effet de tes jours verts :
Construire son premier objectif d'épargne
Choisis un objectif précis — pas « épargner en général ».
Les 4 priorités à 1 500 €/mois :
1. Le fonds d'urgence (500€)
Sans filet, le moindre imprévu te remet à découvert. 500 € couvrent réparation, facture médicale, mois difficile.
2. Le remboursement du découvert
Priorité absolue si tu es à découvert. Les agios mangent chaque euro avant l'épargne.
3. Le projet moyen terme (1 000-3 000€)
Vacances, permis, formation, électroménager — avec une date cible.
4. L'épargne long terme
Livret A, PEL, assurance-vie — quand les trois premiers sont solides.
Calcule quand tu atteindras ton objectif :
Les astuces qui changent vraiment
La règle du « paye-toi en premier »
Le jour de la paye — avant tout — vire 20 € sur un compte épargne séparé. Atteignable. Non négociable. Le début de l'habitude.
Le compte épargne séparé
Sur le compte courant, l'épargne disparaît. Livret A ou compte dédié (Revolut : virements instantanés, pas de découvert). L'argent invisible ne se dépense pas.
Les 3 postes où économiser sans se priver
Courses : liste, ventre plein, marques distributeur — 20-40 €/mois.
Abonnements : liste tout ce soir — au moins 2 inutiles — 15-30 €/mois.
Livraisons : de 4 à 1 par semaine — 50-80 €/mois.
Total potentiel : 85 à 150 €/mois sans privation réelle.
L'effet boule de neige des petits surplus
1 € courses + 3 € café + 2 € essence = 6 € ce jour. 6 € × 20 jours verts = 120 €/mois — micro-décisions, pas privation totale.
Thomas, 3 mois plus tard
Thomas, 1 500 €/mois, « impossible » ? Après la méthode des jours verts : 180 € de côté.
- 2 abonnements annulés → +32€/mois
- Livraisons : 3 → 1/semaine → +50€/mois
- Courses avec liste → +28€/mois
- 20 € virés le jour de la paye → automatique
Pas un miracle. Visibilité et méthode.
Questions fréquentes
Combien épargner avec 1500€ par mois ?
Entre 50€ et 150€/mois est réaliste selon les charges. Commencer par 20€ automatiques le jour de la paye crée l'habitude sans effort.
Est-ce possible d'épargner avec le SMIC ?
Oui. Le SMIC net en 2026 est d'environ 1430€. Avec 30€/mois dès le début, c'est 360€ de côté en 1 an — un fonds d'urgence partiel.
Comment épargner quand on n'a pas d'argent ?
La règle du paye-toi en premier : virer 20€ sur un compte épargne séparé le jour de la paye, avant toute autre dépense. Supprimer les abonnements oubliés permet souvent de récupérer 15 à 50€/mois.
Essayer le budget quotidien — 30 jours gratuits →
JourX calcule ton budget du jour automatiquement, suit tes jours verts et alloue tes surplus vers tes objectifs d'épargne.
30 jours gratuits. Zéro carte bancaire. Zéro engagement.
Parce que 20€ épargnés ce mois-ci valent mieux que le plan parfait que tu ne commenceras jamais.